2 de noviembre de 2026
Médicos en RESICO: quién puede tributar y qué revisar
En 2026, un médico persona física puede tributar en RESICO si no pasó de 3.5 millones de pesos el año anterior y no es socio de una persona moral. Tasas, retención y qué llevar al contador.
De RESICO me preguntan más en la fila del café de los congresos que de cualquier norma, y la respuesta corta con la ley de 2026 es sí: los médicos en RESICO son personas físicas que cobran sus honorarios por su cuenta, cuyos ingresos del año anterior no pasaron de 3.5 millones de pesos y que no caen en las exclusiones de la ley, como ser socio de una persona moral.
La última vez fue un colega con el recibo del hospital doblado en la mano. Le habían depositado menos de lo que facturó y quería saber si era un error. No lo era. Detrás venía la pregunta de fondo, si le convenía seguir ahí, y esa depende de números que solo tiene su contador; lo que sí se puede revisar entre colegas es qué dice la ley y qué papeles llevar a esa cita.
¿Un médico puede tributar en RESICO?
Sí. La ley no distingue profesiones.
El artículo 113-E de la Ley del Impuesto sobre la Renta abre el Régimen Simplificado de Confianza a las personas físicas que realicen únicamente actividades empresariales o profesionales, o que otorguen el uso o goce temporal de bienes, siempre que la totalidad de esos ingresos del ejercicio inmediato anterior no haya excedido de tres millones quinientos mil pesos. La consulta privada que cobras por honorarios es actividad profesional.
Si apenas vas a empezar, el mismo artículo te deja optar cuando estimes que tus ingresos del año no pasarán de ese tope.
¿Y si también tengo sueldo en un hospital?
Es la duda que más oigo, casi siempre de quien tiene plaza en la mañana y consultorio en la tarde. El artículo 113-E permite aplicar RESICO aunque además recibas salarios o intereses, siempre que el total de todo eso junto, en el ejercicio anterior, no rebase los 3.5 millones.
Suma todo, no solo la consulta.
Cuándo no puedes, aunque ganes menos
La ley enumera cuatro casos en los que no aplica. Para un médico, el que suele pesar es el primero: ser socio, accionista o integrante de una persona moral, o ser parte relacionada en los términos del artículo 90. Si tienes acciones del hospital donde operas o formas parte de la sociedad que renta el piso de consultorios, empieza por ahí.
Los otros tres son ser residente en el extranjero con establecimiento permanente en México, tener ingresos sujetos a regímenes fiscales preferentes y percibir los ingresos de las fracciones III a VI del artículo 94.
Esa última referencia hay que leerla despacio. El artículo 94 asimila a salarios, entre otros, los honorarios de quien presta servicios preponderantemente a un solo prestatario y en sus instalaciones (cuando ese prestatario te pagó más del 50 % de tus ingresos por honorarios del año anterior), y los honorarios de quien comunica por escrito que opta por pagar como asimilado. Si pasas casi toda la semana cobrando honorarios dentro de un mismo hospital, revisa este punto con calma.
RESICO o actividad profesional: dónde está la diferencia
En RESICO pagas una tasa sobre lo que cobraste, sin restar gastos. El artículo 113-E calcula el pago mensual sobre los ingresos amparados por facturas electrónicas efectivamente cobradas, sin incluir el IVA y “sin aplicar deducción alguna”, con esta tabla:
| Ingresos facturados y cobrados del mes, sin IVA | Tasa |
|---|---|
| Hasta $25,000.00 | 1.00 % |
| Hasta $50,000.00 | 1.10 % |
| Hasta $83,333.33 | 1.50 % |
| Hasta $208,333.33 | 2.00 % |
| Hasta $3,500,000.00 | 2.50 % |
La alternativa es la Sección I del mismo capítulo, la de actividades empresariales y profesionales, donde el artículo 103 sí permite deducir los gastos y las inversiones. Ahí la renta del consultorio o el ultrasonido que compraste entran a la cuenta; en RESICO no restan, aunque el artículo 113-G te pide obtener y conservar las facturas de tus gastos e inversiones.
Lo que más veo es que se compara solo la tasa, cuando la comparación que importa es la de tu consultorio con sus gastos reales del año, que no son los del colega que atiende en un consultorio prestado.
Cuidado con dos reglas de salida. Si omites tres o más pagos mensuales en un año, consecutivos o no, o no presentas la declaración anual, el artículo 113-I te saca del régimen. Y el 113-E dice que, si dejaste RESICO por incumplir tus obligaciones, ya no puedes volver.
Justo el tope y la regla de no volver son lo que cambia la reforma del ISR para 2027 que discute el Congreso (iniciativa en la Gaceta Parlamentaria del 8 de septiembre de 2026): propone cinco millones de pesos y permitir el regreso a quien se ponga al corriente. Lo que te cuento aquí es lo que aplica en 2026; si la reforma se publica, lo que cambie empieza a contar desde 2027.
Cuando le facturas a un hospital o a una aseguradora
Aquí estaba lo del recibo de mi colega. Si prestas servicios a una persona moral, el artículo 113-J la obliga a retenerte, como pago mensual, el 1.25 % de lo que te paga sin considerar el IVA, y a darte el comprobante fiscal donde conste esa retención.
Tu secretaria lo nota antes que tú, cuadrando el estado de cuenta: el depósito del hospital no coincide con la factura y nadie mandó explicación. La explicación está en el comprobante de la retención. Ese impuesto retenido se considera en tu pago mensual, así que pide el comprobante cada mes y no lo dejes para abril.
Declaración mensual y anual en RESICO
El pago mensual se presenta a más tardar el día 17 del mes siguiente. La ley también pide una declaración anual en abril del año siguiente, donde se restan los pagos mensuales y las retenciones de las personas morales.
Para la anual 2025, las preguntas frecuentes del SAT indican que quedabas relevado de presentarla si optabas por considerar tus pagos mensuales como definitivos, solo por los ingresos de RESICO, conforme a la regla 3.13.7 de la Resolución Miscelánea Fiscal para 2025. Esa facilidad viene de una regla del SAT para un ejercicio. La ley sigue pidiendo la anual y el 113-I sigue sacando del régimen a quien no la presenta, así que antes de dejar de presentarla confirma con tu contador si la regla se renovó para ese año.
El IVA va por otro carril. RESICO solo cambia cómo pagas el ISR, y cuándo está exenta la consulta se explica en honorarios médicos e IVA.
Lo que le llevo a mi contador
En Amélie, la pantalla de Estadísticas tiene un botón “Descargar reporte (PDF)” que arma el reporte financiero de consultas del periodo que estés viendo: semana, mes o año en curso. Arriba muestra el total cobrado, el número de cobros registrados y las citas completadas sin cobro; luego, los totales por método de pago.
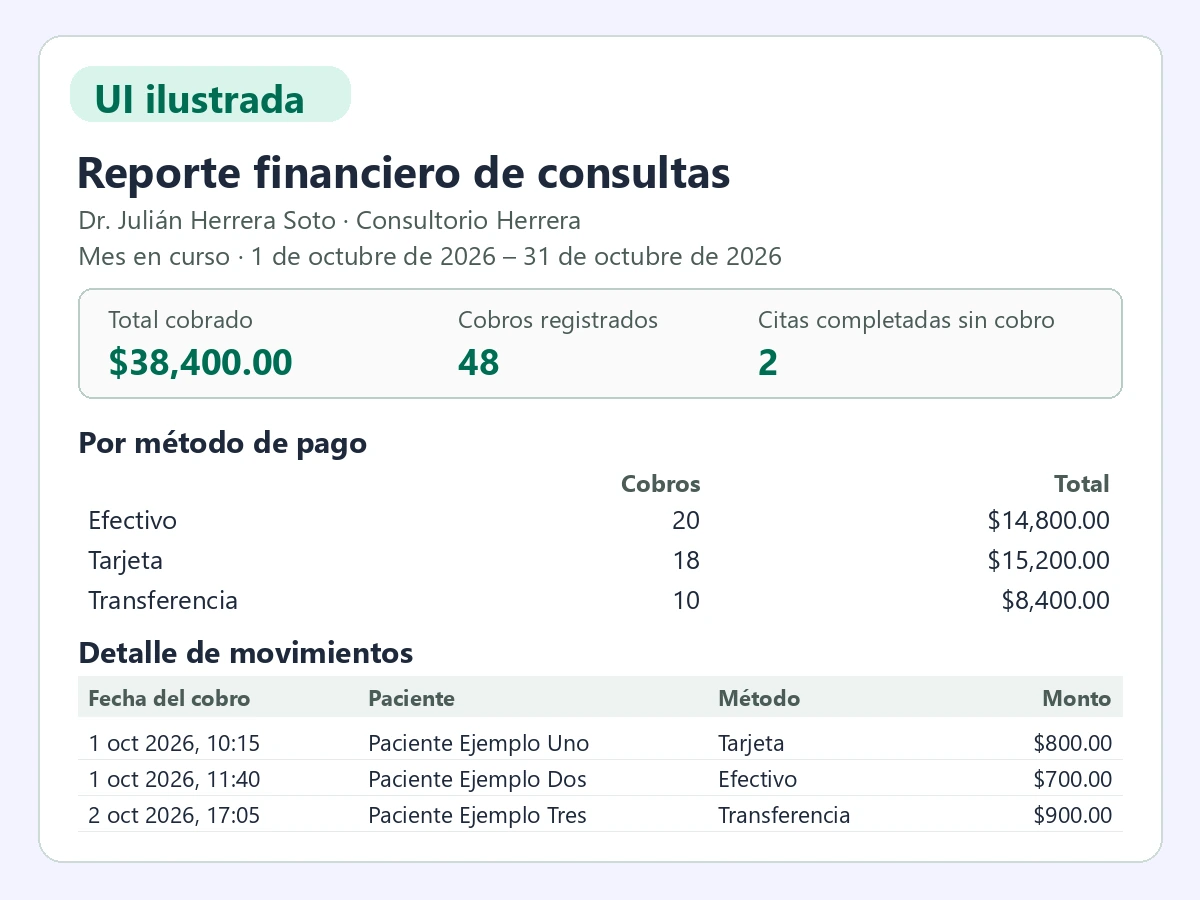
Imagen ilustrativa con datos ficticios.
En la semana y el mes agrega el detalle de movimientos con fecha del cobro, paciente, método y monto. En el año, en lugar del detalle, agrupa los cobros por mes, sin nombres de pacientes, y a mí ese es el que más me sirve para mandar, porque al contador le basta el corte mensual y no tiene por qué ver quién vino a consulta. Ojo: el año es el que va corriendo. Si quieres el del año completo, descárgalo en los últimos días de diciembre, porque en enero el año vuelve a empezar.
El régimen y el cálculo de impuestos le tocan a tu contador. El reporte de Amélie suma lo que capturaste por registro de cobros, por fecha de registro del pago, y el propio PDF aclara que no es un comprobante fiscal. RESICO calcula sobre facturas efectivamente cobradas; la utilidad del reporte es que tu contador cruce lo cobrado contra lo facturado, incluida la factura global que el artículo 113-G pide por las operaciones con el público en general cuando el paciente no pidió la suya. Los datos de cada factura que sí te piden están en factura de consulta médica.
Paréntesis sobre “citas completadas sin cobro”: si esa cifra no está en cero, revísala antes de mandar nada. Puede ser una consulta de cortesía o un cobro que nadie capturó.
Para la próxima cita con tu contador, lleva esto:
- Tus ingresos del año anterior, consulta y sueldo juntos, para compararlos con el tope.
- Si eres socio o accionista de alguna sociedad, incluido el hospital donde operas.
- Cuánto de tus honorarios te paga un solo hospital y si trabajas en sus instalaciones.
- Los comprobantes de retención de cada hospital o aseguradora que te pagó.
- El reporte de cobros por mes (el del año completo, bajado en diciembre) y la lista de facturas que emitiste, incluida la global.
- Las facturas de tus gastos del consultorio, aunque en RESICO no las restes.
Y una pregunta concreta, para que la cita no termine en “todo bien”: con mis gastos del año, ¿cuánto pagaría en RESICO y cuánto en actividad profesional?