4 de noviembre de 2026
Seguro de responsabilidad profesional médica: qué revisar
Seguro de responsabilidad profesional médica: la Ley General de Salud no se lo exige al médico privado, pero la póliza tiene reglas. Revisa actos, especialidad, periodo de reclamación, defensa y suma.
Un colega me enseñó su póliza en la sala de médicos, sin leer, en el sobre de hace cuatro renovaciones. Su seguro de responsabilidad profesional médica no se lo exige la Ley General de Salud, que no trae esa obligación para el médico privado; lo que sí está escrito en una ley federal, la de Contrato de Seguro, es cómo responde esa póliza cuando alguien te reclama. Y ahí estaba su problema: en el cuestionario había declarado medicina general, y desde hace dos años hace procedimientos en consultorio que no tienen nada de medicina general.
Lo dejamos pendiente para su agente. Yo me quedé pensando en cuántos tenemos el mismo sobre en el mismo cajón.
¿Es obligatorio el seguro de responsabilidad profesional médica?
Depende de quién te lo pida.
La Ley General de Salud no le pide al médico que atiende por su cuenta contratar un seguro de responsabilidad civil. La Ley sobre el Contrato de Seguro sí reconoce que existen seguros de responsabilidad "que por disposición legal tengan el carácter de obligatorios" (artículo 150 Bis), pero ese artículo no dice cuáles son: remite a otras leyes. Si en tu caso existe la obligación, tiene que estar escrita en otra ley, y un hospital puede ponerlo como condición en su contrato contigo, que es otra cosa.
Si alguien te dice que es obligatorio, pregúntale por escrito qué ley o qué contrato lo exige. Con ese papel en la mano ya sabes si es un requisito legal, una condición del hospital o una frase de venta.
Mi opinión, para que conste: yo lo tengo desde hace muchos años y nadie me obligó. Lo que pocos te dicen es que tenerlo no sirve de mucho si la póliza no describe lo que de verdad haces.
Qué cubre un seguro de responsabilidad profesional médica
El artículo 145 de la Ley sobre el Contrato de Seguro lo resume en una frase: la aseguradora se obliga, "hasta el límite de la suma asegurada", a pagar la indemnización que el asegurado deba a un tercero "a consecuencia de un hecho que cause un daño previsto en el contrato de seguro". Las dos palabras que importan son previsto y límite, porque todo lo que no esté previsto en tu póliza queda fuera y todo lo que pase del límite te toca a ti.
Esto es lo que yo reviso en la carátula y en las condiciones generales:
| Qué revisar | Por qué importa |
|---|---|
| Actos médicos cubiertos | Solo responde por el daño previsto en el contrato. |
| Especialidad declarada | Lo que declaraste es la base del contrato. |
| Periodo de reclamación | Define qué reclamaciones entran y cuáles no. |
| Gastos de defensa | La ley los pone a cargo de la aseguradora, salvo pacto. |
| Suma asegurada | Lo que pase del límite corre por tu cuenta. |
La especialidad no es un trámite. El artículo 8 de esa ley te obliga a declarar por escrito, según el cuestionario de la aseguradora, todos los hechos importantes para apreciar el riesgo, y el artículo 47 dice que cualquier omisión o inexacta declaración la faculta para considerar rescindido el contrato "aunque no hayan influido en la realización del siniestro". La CONDUSEF lo dice igual de claro al hablar de las pólizas de responsabilidad civil: la omisión o la falsa declaración puede costarte el derecho a la indemnización. Si cambiaste de especialidad, empezaste a hacer procedimientos o abriste un segundo consultorio, díselo a tu agente y pide que el cambio quede por escrito: la misma ley pide que las adiciones y reformas del contrato consten así (artículo 19).
El periodo de reclamación, la parte que casi nadie lee
Aquí está la letra más chiquita y la que más duele. El artículo 145 Bis permite pactar solo dos formas de limitar en el tiempo la cobertura: que la póliza responda por hechos ocurridos durante su vigencia o en el año anterior, siempre que la reclamación se formule por primera vez y por escrito durante la vigencia; o que responda por hechos ocurridos durante la vigencia, con reclamación dentro de la vigencia o en el año siguiente a que termine. La misma ley prohíbe otras formas de limitación temporal, aunque sí permite ampliar esos plazos.
Esto pesa más el día que te retiras o cambias de aseguradora, porque la queja casi nunca llega el día de la consulta, y si tu póliza es de la primera forma y dejaste de renovarla, la reclamación que llegue después ya no cae en una póliza vigente.
Pregúntale a tu agente cuál de las dos tienes. Que te lo señale en el texto.
Defensa legal y suma asegurada
El artículo 146 pone a cargo de la aseguradora los gastos de los procedimientos seguidos contra el asegurado, "salvo convenio en contrario". Ese "salvo" es lo que tienes que buscar en tu póliza: si hay un convenio distinto, ahí está escrito. En una nota sobre la responsabilidad civil de las pólizas de auto y de casa, la CONDUSEF recomienda revisar el monto máximo que ampara, porque si es menor que la indemnización la diferencia podría quedar a tu cargo. Con la póliza profesional la cuenta es la misma.
Qué te pide la aseguradora cuando hay una queja
Aquí es donde los colegas se equivocan con la mejor intención. La señora llega con su hijo al consultorio, molesta, y tú, apenado, le dices en el pasillo que no se preocupe, que tú pagas los estudios que hagan falta. Lo dijiste por decencia.
Para tu póliza, esa frase puede ser un problema. El artículo 148 dice que ningún reconocimiento de adeudo, transacción o acto parecido hecho sin el consentimiento de la aseguradora le será oponible; o sea, la aseguradora no queda obligada por un arreglo que hiciste por tu cuenta. El mismo artículo aclara que confesar que un hecho ocurrió no equivale a reconocer responsabilidad: puedes contar lo que pasó sin firmar que tú lo debes.
Lo demás está en pocos artículos:
- Avisa a la aseguradora en cuanto te exijan la indemnización (artículo 150). Si el aviso llega tarde, la regla general de la ley (artículos 66 y 67) le permite reducir lo que paga a lo que habría pagado con aviso oportuno.
- En un juicio civil o penal, dale todos los datos y pruebas necesarios para la defensa (artículo 150). El artículo 69 le da derecho a pedirte toda clase de informaciones sobre los hechos.
- No escondas ni maquilles nada: el artículo 70 extingue sus obligaciones si se disimulan o declaran inexactamente hechos para hacerla incurrir en error.
Cuando la queja va a CONAMED, cambia el escenario. La guía de CONAMED le pregunta al paciente qué solicita del médico y pone como ejemplos "indemnización, reembolso de gastos, explicación, atención médica". Cuando la queja se admite, la primera etapa es una audiencia de conciliación entre médico y paciente; el arbitraje solo sigue si ambos aceptan. Antes de esa audiencia llama a tu aseguradora, pregúntale si en tu póliza esa queja ya cuenta como reclamación y no firmes un acuerdo de pago sin su visto bueno. Cómo ordenar el expediente para responder lo expliqué en la guía de queja médica en CONAMED.
Lo que el expediente aporta y lo que no
El abogado que te asigne la aseguradora va a trabajar con lo que está escrito. No con lo que recuerdas, ni con lo que la secretaria cree que pasó aquel jueves.
En Amélie, las notas de evolución no se pueden editar ni borrar; una corrección se hace con una nota nueva, que aparece con su propia fecha y hora, y cada nota lleva el nombre de quien la firmó y su cédula. Eso sirve para entregar el expediente como quedó el día de la consulta, con las aclaraciones posteriores visibles como posteriores. No hace buena una nota incompleta ni te protege legalmente: una nota escrita a la carrera sigue diciendo lo poco que dice, y una aclaración redactada después de la queja va a mostrar la fecha en que la escribiste, que es justo lo que debe mostrar. El procedimiento completo está en cómo corregir una nota médica.
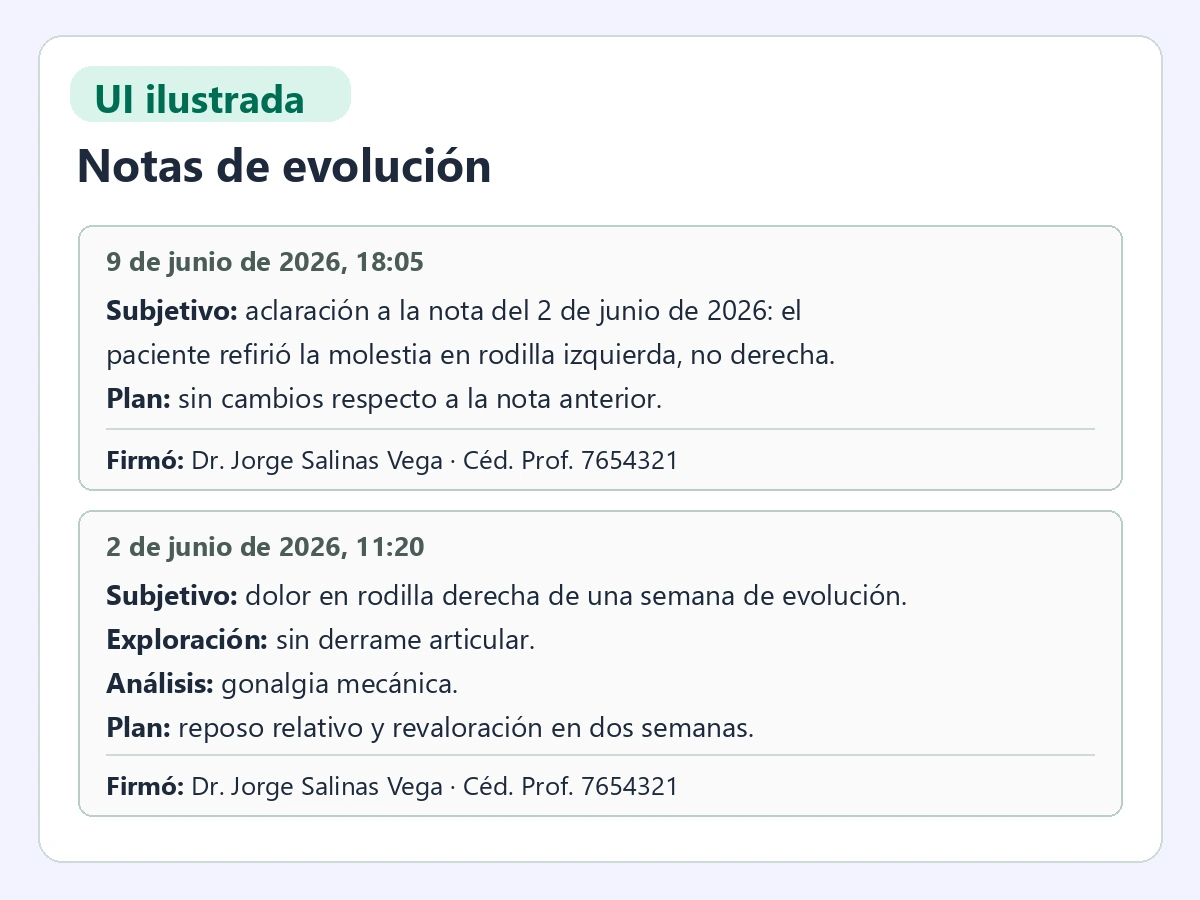
Imagen ilustrativa con datos ficticios.
Lo que más extraño en las carpetas que me han tocado ver en estos casos no es la nota de evolución, es el consentimiento informado del procedimiento que motivó la queja. Si haces procedimientos en consultorio, revisa que esté firmado y archivado en su expediente. Ese papel pesa.
Llámale a tu agente con la póliza en la mano y pídele que te marque en el texto la especialidad y los actos que declaraste, cuál de las dos formas de periodo de reclamación pactaron y si hay algún convenio sobre gastos de defensa. Si algo no corresponde a lo que haces en tu consultorio, que lo corrija por escrito antes de la próxima renovación, no después de la primera queja.